Мультипликативная модель временного ряда
Простейший подход к моделированию сезонных колебаний – это расчет значений сезонной компоненты методом скользящей средней и построение аддитивной или мультипликативной модели временного ряда.Общий вид мультипликативной модели выглядит так:
Назначение. С помощью данного сервиса производится построение мультипликативной модели временного ряда.
см. также Мультипликативная индексная двухфакторная модель.
Алгоритм построения мультипликативной модели
Построение мультипликативной моделей сводится к расчету значений T, S и E для каждого уровня ряда.Процесс построения модели включает в себя следующие шаги.
- Выравнивание исходного ряда методом скользящей средней.
- Расчет значений сезонной компоненты S.
- Устранение сезонной компоненты из исходных уровней ряда и получение выровненных данных (T x E).
- Аналитическое выравнивание уровней (T x E) с использованием полученного уравнения тренда.
- Расчет полученных по модели значений (T x E).
- Расчет абсолютных и/или относительных ошибок. Если полученные значения ошибок не содержат автокорреляции, ими можно заменить исходные уровни ряда и в дальнейшем использовать временной ряд ошибок E для анализа взаимосвязи исходного ряда и других временных рядов.
Пример. Построить аддитивную и мультипликативную модель временного ряда, характеризующую зависимость уровней ряда от времени.
Решение. Построение мультипликативной модели временного ряда.
Общий вид мультипликативной модели следующий:
Y = T x S x E
Эта модель предполагает, что каждый уровень временного ряда может быть представлен как сумма трендовой (T), сезонной (S) и случайной (E) компонент.
Рассчитаем компоненты мультипликативной модели временного ряда.
Шаг 1. Проведем выравнивание исходных уровней ряда методом скользящей средней. Для этого:
1.1. Найдем скользящие средние (гр. 3 таблицы). Полученные таким образом выровненные значения уже не содержат сезонной компоненты.
1.2. Приведем эти значения в соответствие с фактическими моментами времени, для чего найдем средние значения из двух последовательных скользящих средних – центрированные скользящие средние (гр. 4 табл.).
| t | yt | Скользящая средняя | Центрированная скользящая средняя | Оценка сезонной компоненты |
| 1 | 898 | - | - | - |
| 2 | 794 | 1183.25 | - | - |
| 3 | 1441 | 1200.5 | 1191.88 | 1.21 |
| 4 | 1600 | 1313.5 | 1257 | 1.27 |
| 5 | 967 | 1317.75 | 1315.63 | 0.74 |
| 6 | 1246 | 1270.75 | 1294.25 | 0.96 |
| 7 | 1458 | 1251.75 | 1261.25 | 1.16 |
| 8 | 1412 | 1205.5 | 1228.63 | 1.15 |
| 9 | 891 | 1162.75 | 1184.13 | 0.75 |
| 10 | 1061 | 1218.5 | 1190.63 | 0.89 |
| 11 | 1287 | - | - | - |
| 12 | 1635 | - | - | - |
| Показатели | 1 | 2 | 3 | 4 |
| 1 | - | - | 1.21 | 1.27 |
| 2 | 0.74 | 0.96 | 1.16 | 1.15 |
| 3 | 0.75 | 0.89 | - | - |
| Всего за период | 1.49 | 1.85 | 2.37 | 2.42 |
| Средняя оценка сезонной компоненты | 0.74 | 0.93 | 1.18 | 1.21 |
| Скорректированная сезонная компонента, Si | 0.73 | 0.91 | 1.16 | 1.19 |
0.744 + 0.927 + 1.183 + 1.211 = 4.064
Корректирующий коэффициент: k=4/4.064 = 0.984
Рассчитываем скорректированные значения сезонной компоненты Si и заносим полученные данные в таблицу.
Шаг 3. Разделим каждый уровень исходного ряда на соответствующие значения сезонной компоненты. В результате получим величины T x E = Y/S (гр. 4 табл.), которые содержат только тенденцию и случайную компоненту.
Находим параметры уравнения методом наименьших квадратов.
Система уравнений МНК:
a0n + a1∑t = ∑y
a0∑t + a1∑t2 = ∑y•t
Для наших данных система уравнений имеет вид:
12a0 + 78a1 = 14659.84
78a0 + 650a1 = 96308.75
Из первого уравнения выражаем а0 и подставим во второе уравнение
Получаем a1 = 7.13, a0 = 1175.3
Среднее значения
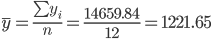
| t | y | t2 | y2 | t•y | y(t) | (y-ycp)2 | (y-y(t))2 |
| 1 | 1226.81 | 1 | 1505062.02 | 1226.81 | 1182.43 | 26.59 | 1969.62 |
| 2 | 870.35 | 4 | 757510.32 | 1740.7 | 1189.56 | 123413.31 | 101895.13 |
| 3 | 1238.16 | 9 | 1533048.66 | 3714.49 | 1196.69 | 272.59 | 1719.84 |
| 4 | 1342.37 | 16 | 1801951.56 | 5369.47 | 1203.82 | 14572.09 | 19194.4 |
| 5 | 1321.07 | 25 | 1745238.05 | 6605.37 | 1210.96 | 9884.65 | 12126.19 |
| 6 | 1365.81 | 36 | 1865450.09 | 8194.89 | 1218.09 | 20782.63 | 21823.45 |
| 7 | 1252.77 | 49 | 1569433.89 | 8769.39 | 1225.22 | 968.3 | 759.1 |
| 8 | 1184.64 | 64 | 1403371.14 | 9477.12 | 1232.35 | 1369.99 | 2276.31 |
| 9 | 1217.25 | 81 | 1481689.26 | 10955.22 | 1239.48 | 19.42 | 494.41 |
| 10 | 1163.03 | 100 | 1352627.82 | 11630.25 | 1246.61 | 3437.21 | 6987 |
| 11 | 1105.84 | 121 | 1222883.47 | 12164.25 | 1253.75 | 13412.51 | 21875.75 |
| 12 | 1371.73 | 144 | 1881649.21 | 16460.79 | 1260.88 | 22523.77 | 12288.93 |
| 78 | 14659.84 | 650 | 18119915.49 | 96308.75 | 14659.84 | 210683.05 | 203410.13 |
T = 1175.298 + 7.132t
Подставляя в это уравнение значения t = 1,...,12, найдем уровни T для каждого момента времени (гр. 5 табл.).
| t | yt | Si | yt/Si | T | TxSi | E = yt / (T x Si) | (yt - T*S)2 |
| 1 | 898 | 0.73 | 1226.81 | 1182.43 | 865.51 | 1.04 | 1055.31 |
| 2 | 794 | 0.91 | 870.35 | 1189.56 | 1085.21 | 0.73 | 84801.95 |
| 3 | 1441 | 1.16 | 1238.16 | 1196.69 | 1392.74 | 1.03 | 2329.49 |
| 4 | 1600 | 1.19 | 1342.37 | 1203.82 | 1434.87 | 1.12 | 27269.14 |
| 5 | 967 | 0.73 | 1321.07 | 1210.96 | 886.4 | 1.09 | 6497.14 |
| 6 | 1246 | 0.91 | 1365.81 | 1218.09 | 1111.23 | 1.12 | 18162.51 |
| 7 | 1458 | 1.16 | 1252.77 | 1225.22 | 1425.93 | 1.02 | 1028.18 |
| 8 | 1412 | 1.19 | 1184.64 | 1232.35 | 1468.87 | 0.96 | 3233.92 |
| 9 | 891 | 0.73 | 1217.25 | 1239.48 | 907.28 | 0.98 | 264.9 |
| 10 | 1061 | 0.91 | 1163.03 | 1246.61 | 1137.26 | 0.93 | 5814.91 |
| 11 | 1287 | 1.16 | 1105.84 | 1253.75 | 1459.13 | 0.88 | 29630.23 |
| 12 | 1635 | 1.19 | 1371.73 | 1260.88 | 1502.87 | 1.09 | 17458.67 |
Расчет ошибки в мультипликативной модели производится по формуле:
E = Y/(T * S) = 12
Для сравнения мультипликативной модели и других моделей временного ряда можно использовать сумму квадратов абсолютных ошибок:
Среднее значения
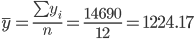
| t | y | (y-ycp)2 |
| 1 | 898 | 106384.69 |
| 2 | 794 | 185043.36 |
| 3 | 1441 | 47016.69 |
| 4 | 1600 | 141250.69 |
| 5 | 967 | 66134.69 |
| 6 | 1246 | 476.69 |
| 7 | 1458 | 54678.03 |
| 8 | 1412 | 35281.36 |
| 9 | 891 | 111000.03 |
| 10 | 1061 | 26623.36 |
| 11 | 1287 | 3948.03 |
| 12 | 1635 | 168784.03 |
| 78 | 14690 | 946621.67 |
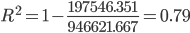
Следовательно, можно сказать, что мультипликативная модель объясняет 79% общей вариации уровней временного ряда.
Проверка адекватности модели данным наблюдения.
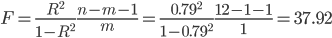
где m - количество факторов в уравнении тренда (m=1).
Fkp = 4.96
Поскольку F> Fkp, то уравнение статистически значимо
Шаг 6. Прогнозирование по мультипликативной модели. Прогнозное значение Ft уровня временного ряда в мультипликативной модели есть сумма трендовой и сезонной компонент. Для определения трендовой компоненты воспользуемся уравнением тренда:T = 1175.298 + 7.132t
Получим
T13 = 1175.298 + 7.132*13 = 1268.008
Значение сезонного компонента за соответствующий период равно: S1 = 0.732
Таким образом, F13 = T13 + S1 = 1268.008 + 0.732 = 1268.74
T14 = 1175.298 + 7.132*14 = 1275.14
Значение сезонного компонента за соответствующий период равно: S2 = 0.912
Таким образом, F14 = T14 + S2 = 1275.14 + 0.912 = 1276.052
T15 = 1175.298 + 7.132*15 = 1282.271
Значение сезонного компонента за соответствующий период равно: S3 = 1.164
Таким образом, F15 = T15 + S3 = 1282.271 + 1.164 = 1283.435
T16 = 1175.298 + 7.132*16 = 1289.403
Значение сезонного компонента за соответствующий период равно: S4 = 1.192
Таким образом, F16 = T16 + S4 = 1289.403 + 1.192 = 1290.595
Пример построения мультипликативной модели
Задание. На основе данных, скорректированных на инфляцию, о прибыли компании за 12 кварталов (табл.) построить мультипликативной модель тренда и сезонности для прогнозирования прибыли компании на следующие два квартала. Дать общую характеристику точности модели и сделать выводы.Решение. Общий вид мультипликативной модели следующий:
Y = T x S x E
Эта модель предполагает, что каждый уровень временного ряда может быть представлен как сумма трендовой (T), сезонной (S) и случайной (E) компонент.
Рассчитаем компоненты мультипликативной модели временного ряда.
Шаг 1. Проведем выравнивание исходных уровней ряда методом скользящей средней. Для этого:
1.1. Найдем скользящие средние (гр. 3 таблицы). Полученные таким образом выровненные значения уже не содержат сезонной компоненты.
1.2. Приведем эти значения в соответствие с фактическими моментами времени, для чего найдем средние значения из двух последовательных скользящих средних – центрированные скользящие средние (гр. 4 табл.).
| t | yt | Скользящая средняя | Центрированная скользящая средняя | Оценка сезонной компоненты |
| 1 | 375 | - | - | - |
| 2 | 371 | 657.5 | - | - |
| 3 | 869 | 653 | 655.25 | 1.33 |
| 4 | 1015 | 678 | 665.5 | 1.53 |
| 5 | 357 | 708.75 | 693.38 | 0.51 |
| 6 | 471 | 710 | 709.38 | 0.66 |
| 7 | 992 | 718.25 | 714.13 | 1.39 |
| 8 | 1020 | 689.25 | 703.75 | 1.45 |
| 9 | 390 | 689.25 | 689.25 | 0.57 |
| 10 | 355 | 660.5 | 674.88 | 0.53 |
| 11 | 992 | 678.25 | 669.38 | 1.48 |
| 12 | 905 | 703 | 690.63 | 1.31 |
| 13 | 461 | 685 | 694 | 0.66 |
| 14 | 454 | 690.5 | 687.75 | 0.66 |
| 15 | 920 | - | - | - |
| 16 | 927 | - | - | - |
Шаг 2. Найдем оценки сезонной компоненты как частное от деления фактических уровней ряда на центрированные скользящие средние (гр. 5 табл.). Эти оценки используются для расчета сезонной компоненты S. Для этого найдем средние за каждый период оценки сезонной компоненты Sj. Сезонные воздействия за период взаимопогашаются. В мультипликативной модели это выражается в том, что сумма значений сезонной компоненты по всем кварталам должна быть равна числу периодов в цикле. В нашем случае число периодов одного цикла равно 4.
| Показатели | 1 | 2 | 3 | 4 |
| 1 | - | - | 1.33 | 1.53 |
| 2 | 0.51 | 0.66 | 1.39 | 1.45 |
| 3 | 0.57 | 0.53 | 1.48 | 1.31 |
| 4 | 0.66 | 0.66 | - | - |
| Всего за период | 1.74 | 1.85 | 4.2 | 4.28 |
| Средняя оценка сезонной компоненты | 0.58 | 0.62 | 1.4 | 1.43 |
| Скорректированная сезонная компонента, Si | 0.58 | 0.61 | 1.39 | 1.42 |
0.582 + 0.617 + 1.399 + 1.428 = 4.026
Корректирующий коэффициент: k=4/4.026 = 0.994
Рассчитываем скорректированные значения сезонной компоненты Si и заносим полученные данные в таблицу.
Шаг 3. Разделим каждый уровень исходного ряда на соответствующие значения сезонной компоненты. В результате получим величины T x E = Y/S (гр. 4 табл.), которые содержат только тенденцию и случайную компоненту.
Находим параметры уравнения методом наименьших квадратов.
Система уравнений МНК:
a0n + a1∑t = ∑y
a0∑t + a1∑t2 = ∑y•t
Для наших данных система уравнений имеет вид:
16a0 + 136a1 = 10872.41
136a0 + 1496a1 = 93531.1
Из первого уравнения выражаем а0 и подставим во второе уравнение
Получаем a0 = 3.28, a1 = 651.63
Среднее значения
y = ∑yi/n = 10872.41/16 = 679.53
| t | y | t2 | y2 | t•y | y(t) | (y-ycp)2 | (y-y(t))2 |
| 1 | 648.87 | 1 | 421026.09 | 648.87 | 654.92 | 940.05 | 36.61 |
| 2 | 605.46 | 4 | 366584.89 | 1210.93 | 658.2 | 5485.32 | 2780.93 |
| 3 | 625.12 | 9 | 390770.21 | 1875.35 | 661.48 | 2960.37 | 1322.21 |
| 4 | 715.21 | 16 | 511519.56 | 2860.82 | 664.76 | 1273.1 | 2544.83 |
| 5 | 617.72 | 25 | 381577.63 | 3088.6 | 668.04 | 3819.95 | 2532.22 |
| 6 | 768.66 | 36 | 590838.18 | 4611.96 | 671.32 | 7944.97 | 9474.64 |
| 7 | 713.6 | 49 | 509219.75 | 4995.17 | 674.6 | 1160.83 | 1520.44 |
| 8 | 718.73 | 64 | 516571.58 | 5749.83 | 677.88 | 1536.93 | 1668.26 |
| 9 | 674.82 | 81 | 455381.82 | 6073.38 | 681.17 | 22.14 | 40.28 |
| 10 | 579.35 | 100 | 335647.52 | 5793.51 | 684.45 | 10034.93 | 11045.26 |
| 11 | 713.6 | 121 | 509219.75 | 7849.56 | 687.73 | 1160.83 | 669.14 |
| 12 | 637.7 | 144 | 406656.13 | 7652.35 | 691.01 | 1749.71 | 2842.39 |
| 13 | 797.67 | 169 | 636280.07 | 10369.73 | 694.29 | 13958.53 | 10687.5 |
| 14 | 740.92 | 196 | 548957.15 | 10372.83 | 697.57 | 3768.85 | 1878.69 |
| 15 | 661.8 | 225 | 437983.3 | 9927.05 | 700.85 | 314.08 | 1524.97 |
| 16 | 653.2 | 256 | 426667.57 | 10451.17 | 704.14 | 693.14 | 2594.6 |
| 136 | 10872.41 | 1496 | 7444901.2 | 93531.1 | 10872.41 | 56823.71 | 53162.96 |
Шаг 4. Определим компоненту T данной модели. Для этого проведем аналитическое выравнивание ряда (T + E) с помощью линейного тренда. Результаты аналитического выравнивания следующие:
T = 651.634 + 3.281t
Подставляя в это уравнение значения t = 1,...,16, найдем уровни T для каждого момента времени (гр. 5 табл.).
| t | yt | Si | yt/Si | T | TxSi | E = yt / (T x Si) | (yt - T*S)2 |
| 1 | 375 | 0.58 | 648.87 | 654.92 | 378.5 | 0.99 | 12.23 |
| 2 | 371 | 0.61 | 605.46 | 658.2 | 403.31 | 0.92 | 1044.15 |
| 3 | 869 | 1.39 | 625.12 | 661.48 | 919.55 | 0.95 | 2555.16 |
| 4 | 1015 | 1.42 | 715.21 | 664.76 | 943.41 | 1.08 | 5125.42 |
| 5 | 357 | 0.58 | 617.72 | 668.04 | 386.08 | 0.92 | 845.78 |
| 6 | 471 | 0.61 | 768.66 | 671.32 | 411.36 | 1.14 | 3557.43 |
| 7 | 992 | 1.39 | 713.6 | 674.6 | 937.79 | 1.06 | 2938.24 |
| 8 | 1020 | 1.42 | 718.73 | 677.88 | 962.03 | 1.06 | 3359.96 |
| 9 | 390 | 0.58 | 674.82 | 681.17 | 393.67 | 0.99 | 13.45 |
| 10 | 355 | 0.61 | 579.35 | 684.45 | 419.4 | 0.85 | 4147.15 |
| 11 | 992 | 1.39 | 713.6 | 687.73 | 956.04 | 1.04 | 1293.1 |
| 12 | 905 | 1.42 | 637.7 | 691.01 | 980.66 | 0.92 | 5724.7 |
| 13 | 461 | 0.58 | 797.67 | 694.29 | 401.25 | 1.15 | 3569.68 |
| 14 | 454 | 0.61 | 740.92 | 697.57 | 427.44 | 1.06 | 705.39 |
| 15 | 920 | 1.39 | 661.8 | 700.85 | 974.29 | 0.94 | 2946.99 |
| 16 | 927 | 1.42 | 653.2 | 704.14 | 999.29 | 0.93 | 5225.65 |
Шаг 5. Найдем уровни ряда, умножив значения T на соответствующие значения сезонной компоненты (гр. 6 табл.).
Расчет ошибки в мультипликативной модели производится по формуле:
E = Y/(T * S) = 16
Для сравнения мультипликативной модели и других моделей временного ряда можно использовать сумму квадратов абсолютных ошибок:
Среднее значения
y = ∑yi/n = 10874/16 = 679.63
| t | y | (y-ycp)2 |
| 1 | 375 | 92796.39 |
| 2 | 371 | 95249.39 |
| 3 | 869 | 35862.89 |
| 4 | 1015 | 112476.39 |
| 5 | 357 | 104086.89 |
| 6 | 471 | 43524.39 |
| 7 | 992 | 97578.14 |
| 8 | 1020 | 115855.14 |
| 9 | 390 | 83882.64 |
| 10 | 355 | 105381.39 |
| 11 | 992 | 97578.14 |
| 12 | 905 | 50793.89 |
| 13 | 461 | 47796.89 |
| 14 | 454 | 50906.64 |
| 15 | 920 | 57780.14 |
| 16 | 927 | 61194.39 |
| 136 | 10874 | 1252743.75 |
R2 = 1 - 43064.467/1252743.75 = 0.97
Следовательно, можно сказать, что мультипликативная модель объясняет 97% общей вариации уровней временного ряда.
Проверка адекватности модели данным наблюдения.
F = R2/(1 - R2)(n - m -1)/m = 0.972/(1 - 0.972)(16-1-1) = 393.26
где m - количество факторов в уравнении тренда (m=1).
Fkp = 4.6
Поскольку F > Fkp, то уравнение статистически значимо
Шаг 6. Прогнозирование по мультипликативной модели. Прогнозное значение Ft уровня временного ряда в мультипликативной модели есть сумма трендовой и сезонной компонент. Для определения трендовой компоненты воспользуемся уравнением тренда:T = 651.634 + 3.281t
Получим
T17 = 651.634 + 3.281*17 = 707.416
Значение сезонного компонента за соответствующий период равно: S1 = 0.578
Таким образом, F17 = T17 + S1 = 707.416 + 0.578 = 707.994
T18 = 651.634 + 3.281*18 = 710.698
Значение сезонного компонента за соответствующий период равно: S2 = 0.613
Таким образом, F18 = T18 + S2 = 710.698 + 0.613 = 711.311
T19 = 651.634 + 3.281*19 = 713.979
Значение сезонного компонента за соответствующий период равно: S3 = 1.39
Таким образом, F19 = T19 + S3 = 713.979 + 1.39 = 715.369
T20 = 651.634 + 3.281*20 = 717.26
Значение сезонного компонента за соответствующий период равно: S4 = 1.419
Таким образом, F20 = T20 + S4 = 717.26 + 1.419 = 718.68
Пример. На основе поквартальных данных построена мультипликативная модель временного ряда. Скорректированные значения сезонной компоненты за первые три квартала равны: 0,8 — I квартал, 1,2 — II квартал и 1,3 — III квартал. Определите значение сезонной компоненты за IV квартал.
Решение. Поскольку сезонные воздействия за период (4 квартала) взаимопогашаются, то имеем равенство: s1 + s2 + s3 + s4 = 4. Для наших данных: s4 = 4 - 0.8 - 1.2 - 1.3 = 0.7.
Ответ: Сезонная компонента за IV квартал равна 0.7.