Моделирование зависимости цен от социально-экономических факторов
Стабилизация рынка и устойчивость рыночных закономерностей - главное условие, обеспечивающее возможность моделирования и прогнозирования (особенно, долгосрочного) цен.Общим свойством всех видов математических моделей, применяемых при статистическом изучении цен, является использование в качестве зависимой переменной ценовых показателей.
По виду независимых переменных модели можно классифицировать следующим образом:
- чисто динамические (зависимость цены от времени);
- параметрические (факторами служат количественные выражения параметров качества);
- модели взаимосвязи цен нескольких товаров;
- модели зависимости уровней цен от различных социально-экономических факторов.
Рассмотрим подробнее условия и особенности моделирования цен.
В качестве предмета исследования (результативного признака y) могут быть использованы цены товаров-представителей и отдельных товаров, средние цены покупок потребительских групп, региональные цены, а также показатели соотношения и структуры цен. Они зависят от множества факторов, причем при одном и том же значении факторного признака результат может быть разным и заранее неопределяемым (например, при одинаковом объеме предложения товар может продаваться по разной цене). Это обусловлено влиянием разнонаправленного действия неучтенных факторов (например, места продажи или применяемой ценовой стратегии). Такая зависимость называется стохастической (вероятностной). При этом если изменение фактора вызывает изменение результативного признака (цены), то связь характеризуется как корреляционная.
Характерной особенностью корреляционных связей является то, что они проявляются не в единичных случаях, а в массе. Данные, полученные в массовых статистических наблюдениях, отражают совокупное действие всех причин и служат базой для выявления закономерностей взаимосвязи. Абстрагирование от прочих условий позволяет получить количественные характеристики влияния учтенных факторов, хотя и ведет к некоторому упрощению реального механизма связи.
К сожалению, не все факторы, влияющие на цены, могут быть статистически измерены, а значит и включены в модели. В моделях могут быть использованы:
- рыночные (конъюнктурные) факторы: соотношение спроса и предложения, насыщенность и емкость товарного рынка, уровень доходов и сбережений, дифференциация населения по доходам, степень конкурентности (монополизации) рынка, наличие альтернативных (высоких, низких) цен, уровень цен других товаров, структура рынка по формам собственности, доля импортируемых товаров, уровень мировых цен на них, соотношение курсов валют, покупательная способность рубля, оценка коммерческого риска производителя и продавца;
- производственные факторы: ресурсы народного хозяйства, региона, производителя, объем производства (товарное предложение), оценка качественных характеристик товара, себестоимость, срок эксплуатации, удаленность производства от места потребления;
- социальные факторы: демографическая структура, оценки типов покупателей по отношению к цене, мнения потребителей об уровне цен и соответствии его качеству товара, балльные оценки иерархии потребностей и предпочтений, степень интереса общества потребителей к данной товарной группе;
- факторы организации торговли и влияния ее на торговую наценку: эффективность рекламы, степень развития инфраструктуры рынка, эффективность маркетинговых мероприятий, регулирования товарных запасов (например, путем распродаж).
Реакция розничных цен на изменение приведенных факторов может запаздывать в результате правительственных мер (манипулирование налогами, дотации). Кроме того, экстремальные ситуации могут менять традиционные связи, например, перед лицом растущей дороговизны возможен одновременный рост цен и сбережений. Поэтому необходимо соблюдение важнейшего принципа анализа взаимосвязи: любые зависимости между явлениями должны изучаться исходя из их внутреннего качественного содержания, учета условий, то есть количественному анализу обязательно предшествует логический.
Для выявления и моделирования названных взаимосвязей применяются следующие статистические методы:
табличное и графическое представление корреляционной связи в виде группировки магазинов, регионов (по набору социально-экономических факторов), товаров (по качественным или другим признакам), семей (по уровню дохода) и распределения соответствующих им ценовых показателей;
непараметрические показатели тесноты связи (коэффициенты корреляции рангов, бисериальные коэффициенты корреляции, коэффициент ассоциации и др.), которые могут применяться при отсутствии большого числа наблюдений, при изучении связей между количественными и качественными признаками, связей между альтернативными признаками, что характерно для изучаемых явлений;
эмпирические коэффициенты эластичности;
коэффициенты корреляции;
парные и многофакторные регрессионные модели (с расчетом теоретических коэффициентов эластичности);
комплексный индексно-регрессионный анализ;
кластерный анализ, определяющий естественное расслоение рынков, магазинов по набору цен на несколько основных товаров. Такой анализ основан на принципе определения расстояния между соответствующими характеристиками двух объектов
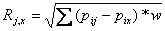 ,
Суть и обоснование большинства из перечисленных методов подробно изложены в различных учебниках по общей теории статистики (см. ист.4, 14), существуют также пакеты прикладных программ с разработками статистических методов анализа.
Качественная оценка показателей тесноты связи дается, как правило, по шкале Чеддока: слабая связь - 0,1-0,3, умеренная - 0,3-0,5, заметная - 0,5-0,7, высокая - 0,7-0,9, весьма высокая - 0,9-0,99.
На практике для определения тесноты связи двух признаков часто применяется коэффициент ранговой корреляции Спирмена (Р). Значения каждого признака ранжируются по степени возрастания (от 1 до n), затем определяется разница (d) между рангами, соответствующими одному наблюдению.
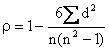
N-число наблюдений (пар рангов).
Широкое применение в анализе цен находят трендовые и регрессионные модели.
Особенностью построения модели зависимости цен от факторов является необходимость выявления мультиколлинеарности (взаимозависимости) факторов и исключения из анализа некоторых из них. Для этого необходимо рассчитать парные коэффициенты корреляции, которые имеют и самостоятельное аналитическое значение (n-число наблюдений):
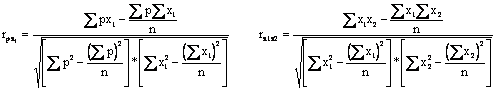
Построение уравнения зависимости цен от факторов осуществляется на основе метода наименьших квадратов (сумма квадратов отклонений фактических данных от выровненных по уравнению должна быть минимальной). Строится система уравнений, при решении которой определяются параметры искомого уравнения. Например, для линейного 3-факторного уравнения регресии (p= a0 + a1 x1 + a2 x2 + a3 x3) система имеет вид:
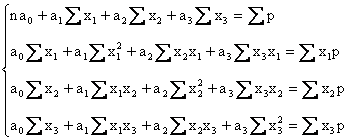
Для линейной 2-факторной связи в систему подставляем x3= 0, что сокращает число слагаемых в каждом уравнении и уравнений в системе до 3, для 1-факторной модели - x2=0, x3=0, слагаемых и уравнений - по два. Для гиперболы р=a0+a1*, полулогарифмической функции p= a0+a1lgx в систему вместо x подставляем 1/x или lgx соответственно, например:
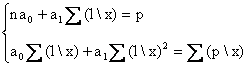
При построении тренда вместо х подставляем t.
На практике же, как правило, используется компьютерный расчет параметров уравнения. На современном рынке существует множество пакетов прикладных программ, в которых заложен перебор различных форм уравнений с учетом их адекватности соответствия реальным данным. Основной критерий адекватности: минимальное значение остаточной дисперсии результативного признака (цены):
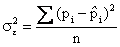
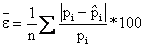
где
 - отклонения фактических цен от выровненных по формуле.
Чтобы определить, какой из факторов влияет на цену сильнее, рассчитывают стандартизованные показатели (делающие параметры, относящиеся к разным единицам измерения, сопоставимыми):
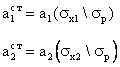
где
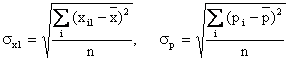 - средние квадратические отклонения
факторного и результативного признаков от соответствующих им средних.
Значимость или типичность полученных коэффициентов регрессии проверяется с помощью t-критерия Стьюдента, если исследуемый ряд включает не более 30 уровней, что характерно для ценовых рядов:
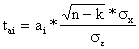
где
 - среднее квадратическое отклонение
фактических цен от выровненных, для параметра а0 в формуле
отсутствует sх.
Нижний предел значимости (t критическое) определяется по таблице Стьюдента (приводятся в учебниках по общей теории статистики, высшей математике или издаются специально) с учетом принятого уровня значимости a=0,05 и числа степеней свободы n-k (n- число наблюдений, k - число параметров в уравнении). Возможность практического применения модели оценивается с помощью индекса корреляции:
 ,
который показывает, в какой степени вариация цен объясняется влиянием факторного признака.
На основе выбранной модели строится теоретический или частный коэффициент эластичности:

где
 - частная производная от уравнения по переменной xi,
xi - значение фактора х на заданном уровне,
 - соответствующее выровненное значение цены при заданных (чаще всего средних) уровнях остальных факторов.
Одно- и многофакторные динамические модели должны проверяться на наличие автокорреляции (влияния времени или уровня предшествующих показателей на последующие). Самый распространенный способ выявления - метод Дарбина-Уотсона:
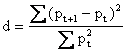
При отсутствии автокорреляции значение d колеблется около 2. Наиболее простой и часто используемый способ устранения обнаруженной автокорреляции - введение в модель (n+1) фактора: времени (t).
Перспективным, но пока малоприменяемым на практике является метод индексирования регрессии, устраняющий жесткую детерминированность уравнения связи ближайших факторов (индекса):
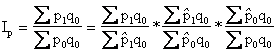
где  = a00+a10x10+...+aкохко;
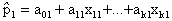 ; k- номер фактора x и соответствующего ему параметра уравнения a.
Первый и третий сомножители в формуле индекса измеряют влияние факторов, не учтенных в регрессии p=f(x,..xк).
Сравнение их позволяет установить: модель которого из двух периодов точнее описывает реальную зависимость. Второй сомножитель измеряет влияние изменений в расчетных уровнях цен, возникающих вследствие изменений самих факторов (xк) и силы их влияния на уровень цен (ak). Измерить влияние каждого элемента можно, построив систему индексов.
Прогнозирование цен
Завершающим этапом статистического анализа цен является их прогнозирование на основе ранее выявленных закономерностей, построенных показателей и моделей. Необходимы различные прогнозы для каждого типа цены. Основной принцип такого прогноза - предсказание изменения маркетинговой среды и на этой основе - прогноз и корректировка цен.В условиях нестабильности экономики возможно только краткосрочное прогнозирование: на месяц, квартал. Причем ошибка прогноза будет прямо пропорциональна прогнозируемому сроку и обратно пропорциональна величине базы прогноза. Эмпирически выведено правило: нежелателен срок упреждения (прогноза), превышающий третью часть длины базы прогноза, но каждый случай рассматривается конкретно с учетом индивидуальных условий.
и один из методов прогнозирования не дает абсолютно достоверных результатов, поэтому часто используются различные варианты их комплексного применения:
· сравнительная экспертиза нескольких вариантов прогноза и выбор наилучшего;
· синтез результатов полученных разными методами прогнозов с с помощью средней взвешенной и учетом величины дисперсии ошибок частных прогнозов, что ведет к снижению средней квадратической ошибки прогноза;
· прогнозирование в трех вариантах: наиболее вероятный, оптимистический (наиболее благоприятный), пессимистический (наименее благоприятный).
Главным принципом прогнозирования цен является прогнозирование условий, которые влияют на цены и на основе этого - прогнозирование цен. Причем для каждого типа цены осуществляется свой прогноз. На следующей схеме приведены основные методы прогнозирования уровня, соотношения и динамики коммерческих цен.
Методы прогнозирования коммерческих цен
|
Экспертные оценки |
Экстраполяция |
Целевой |
Моделирование связей |
|
- Метод согласования оценок (механическое объединение индивидуальных оценок); - Метод “мозговой атаки” (коллективная выработка оценок); - Метод “Дельфи” (опрос в несколько туров с обоснованием ответов и ознакомлением с результатами предыдущего тура). |
- По среднему абсолютному приросту; - По индексу цен; - По коэффициенту эластичности; - По трендовой модели; - Метод экспоненциального сглаживания; - Метод гармонических весов. |
- Поиск условий для достижения заданных цен. |
- Статично - динамические факторные регрессионные модели; - Метод связных динамических рядов (система ценовых и факторных трендов). |
Метод экспертных оценок
Метод экспертных оценок применим как самостоятельный (в приведенном ниже примере) и как составная часть прогнозирования с помощью других методов (для оценки результатов или прогнозирования факторов, влияющих на цены).Рассмотрим пример возможного опроса экспертов и обработки его результатов для получения прогнозных интервалов динамики цен. m-экспертам раздаются анкеты с просьбой ранжировать по степени вероятности (r, år=1) возможные варианты изменения уровня цен отдельно по нескольким товарам: снижение более чем на 50%; на 25-50%; на 10-25%; менее чем на 10%; уровень будет стабильным; повышение менее чем на 10%; на 10-25%; на 25-50%; более чем на 50%. Для удобства математической обработки эти варианты обозначим баллами от -4 до 4 (аi, i = 1,9 ).
Средняя оценка прироста цены i-товара имеет вид:
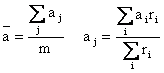
где aj - оценка j-экспертом динамики цены.
Если эксперты отвечают на вопрос "Назовите прогнозируемое Вами значение индекса цен", то возможны три варианта конечного прогноза:
- среднее значение индекса (åI/m);
- медианное (соответствующее середине (m/2) ряда экспертов, ранжированного по величине ответа);
- модальное значение индекса (наиболее часто встречающееся в ответах экспертов).
Например, если прогнозы экспертов распределились следующим образом: 10, 11, 11, 12, 15, 15, 15, 17, 18, то прогноз по средней составит 13,8, по медиане 15 (ответ пятого эксперта), по моде 15 (три эксперта дают такой прогноз).
Описанные выше процедуры можно проверить многотуровым Дэльфи - методом. Для оценки согласованности мнений экспертов используются статистические показатели:
- по одному параметру: коэффициент вариации экспертных оценок
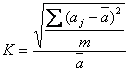 ,
где аj - оценка j-эксперта, а - средняя для экспертов оценка, m - число экспертов; - по двум параметрам: ранговый коэффициент корреляции (см. коэффициент Спирмена);
- по n-параметрам: коэффициент конкордации
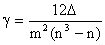 , где
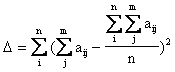 , aij - оценка j-эксперта по i-параметру.
Одним из самых распространенных методов краткосрочного прогнозирования является экстраполяция (распространение установленной тенденции на будущее). В условиях неустойчивости тенденции изменения коммерческих цен методы экстраполяции уровня цен позволяют получать лишь приближенные результаты при небольшом сроке упреждения.
Для иллюстрации динамики, выявления наличия тенденции и выбора уравнения широко применяется графический метод.
Иногда для выявления тенденции требуется укрупнение интервалов (например, применяется ряд квартальных цен, если по месячным значениям цен тенденция не видна) или механическое сглаживание (например, 3-х месячное: pt = (pt-1 + pt +pt+1 )/3, pt+1 =(pt + pt+1 +pt+2 )/3 и т.п.).
Как правило, равномерное развитие (pt+1 - pt = const) описывается уравнением прямой p=a0+a1t, равноускоренное (pt+1 / pt - 1 = const) - параболы 2-го порядка p=a0+a1t+a2t2, движение с переменным ускорением - уравнением параболы 3-го порядка p=a0+a1t+a2t2+a3t3, при стабильных темпах роста (pt+1 / pt = const) применяется показательная функция p=a0a1t, при замедленном приросте в конце периода - полулогарифмическая функция p=a0+a1lgt.
Поскольку процесс изменения уровня цен, как большинство экономических процессов, является стохастическим, то вероятность того, что фактический уровень цен в известный момент будет равен значению, определенному точечным прогнозом, невелика. Поэтому определяются границы возможного изменения прогнозируемого уровня цен (доверительный интервал): р*+ t s, где p* - точечный прогноз,
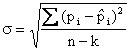 - средняя квадратическая
ошибка тренда, t - табличное значение t-критерия Стьюдента с n-к степенями
свободы и вероятностью ошибки a, n-
число уровней ряда, к- число параметров модели тренда.
Приведенные выше методы основаны на предположении равноценности всех уровней динамического ряда, в то время как информационная ценность уровней нарастает по мере приближения к периоду упреждения. В связи с этим имеющийся ряд уровней цен экстраполируется с помощью адаптивных методов: экспоненциального сглаживания и гармонических весов, в основе которых лежит принцип взвешивания скользящей средней или скользящего тренда. Например, в процедуре выравнивания каждого наблюдения по первому методу используется только значение предыдущей выровненной средней и текущее значение ряда, взятые с определенным весом (подробнее см. "Статистическое моделирование и прогнозирование"/ Гамбаров Г.М., Журавель Н.М., Королев Ю.Г. и др.; Под ред. Гранберга А.Г.- М.:"Финансы и статистика", 1990).
Кроме перечисленных методов часто применяется экстраполяция по коэффициенту эластичности, например,если известна эластичность цены по доходу и тенденция изменения доходов, то произведение отражающих их показателей даст прогноз изменения цены.
Оценка точности прогноза
Оценка точности прогноза является важной составной частью процесса прогнозирования. По окончании периода упреждения рассчитываются показатели: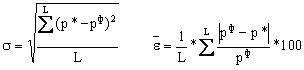
 <10 точность оценивается как высокая, 10-20- хорошая, 20-50- удовлетворительная, >50- неудовлетворительная.
Эти же показатели применяются и при определении точности прогноза до наступления периода упреждения. Имеющийся ряд уровней цен делится на две части (3:1), первая из которых охватывает более ранние данные, а другая рассматривается в качестве фактических значений прогнозируемого показателя (pф), выровненные по уравнению значения цен этой части, считаются прогнозными (p*). Полученная ретроспективно ошибка прогноза в определенной мере характеризует точность применяемого метода прогнозирования.