Методы маркетингового ценообразования
Стратегическому уровню цены (высокому-низкому), с которым товар выйдет на рынок, необходимо придать цифровую форму. Выбор метода расчета исходного уровня продажной цены осуществляется с учетом перечисленных факторов и традиций отраслевого ценообразования. Практическое ценообразование основывается не на методах оптимизации, а на постепенном, с использованием неполноценной информации поиске более или менее приемлемой цены. Основные принципы ценообразования вытекают из "магического треугольника": цена должна покрывать затраты и приносить достаточную прибыль, должна быть принята массой покупателей, выдержать стратегии конкурентов. Заложить эти условия в одну цену сложно, поэтому при первоначальном определении цены необходимо выбрать приоритетное направление: затратное, покупательское или конкурентное. В соответствии с этим различают методы, ориентированные на затраты, спрос, конкурентов, а также производные от них методы (также их можно назвать синтетическими, т.е. сочетающими разные направления).Методы, ориентированные на затраты
Затратный метод определяет цену как сумму издержек и наценки на себестоимость (прогрессивная калькуляция), иногда встречается под названием «средние издержки плюс прибыль»:Ц = С/С + Р*С/С
Метод неприемлем: для продуктов - индикаторов предприятия с высокой обозреваемостью рынка, для предприятий с невыгодной структурой затрат - технологическими или организационными недостатками (ведет к самоудалению с рынка или закреплению отсталой структуры затрат).
Достоинство метода - простота расчета (у производителя всегда имеются данные о собственных затратах), кроме того, если большинство конкурирующих фирм использует этот метод, то цены в отрасли будут близкими и ценовая конкуренция будет минимальной. Недостаток - метод не учитывает текущий спрос, потребительские свойства товара и его субститутов (заменителей), что является существенным недостатком в условиях значительной насыщенности рынка товаров массового потребления - цена может быть не принята рынком.
На практике не существует системы калькуляции затрат, позволяющей с точностью определить величину затрат на единицу продукции, но существует возможность с помощью систематического учета затрат выявлять отклонения от норм, стандартов, планов.
Как правило, продуктовый портфель фирмы состоит нз нескольких элементов, что затрудняет применение затратного метода в чистом виде. Появляется проблема распределения постоянных издержек между продуктами. Существуют различные схемы установления продажной цены на каждый товар.
1) Калькуляция на базе полных затрат (Full Cost Priсing , Target Pricing). Этот метод заключается в том, что к полной сумме затрат (постоянных и переменных, прямых и косвенных) добавляют определенную сумму, соответствующую норме прибыли. Метод имеет много вариантов расчета в зависимости от того, какой показатель берется за основу расчета, по какому принципу распределяются постоянные издержки между продуктами и т.д..
Метод полных затрат обеспечивает полное покрытие всех затрат и получение планируемой прибыли. Очень распространен, применяется на предприятиях с четко выраженной товарной дифференциацией, наиболее эффективен при расчете цен на товары пониженной конкурентоспособности.
Недостатки: а) не учитывает разное положение продуктов на рынке, б) дорогие продукты становятся еще дороже, в) при снижении сбыта доля постоянных издержек в цене растет, что ведет к росту цены и еще больше ухудшает конкурентоспособность товара, г) колебания объема продаж, уровня затрат или ассортимента усложняют применение метода, д) игнорируется эластичность спроса, е) снижаются стимулы к минимизации издержек. Цена не может быть определена, пока не определена доля постоянных затрат в их сумме и не определен спрос, а спрос не может быть определен без определения цены.
2) Калькуляция на базе переменных затрат, метод маржинальных издержек ( Marginal Cost Pricing ) - постоянные затраты делятся по возможности отнесения к продукту (цена покрывает затраты по производству продукта, а разница между ними является вкладом в покрытие остальных затрат). Маржинальный доход = выручка - прямые переменные И, после покрытия накладных расходов остается прибыль.
3) Ценообразование на основе обеспечения целевой прибыли определяет необходимый уровень цены при заданном размере прибыли с учетом возможного объема производства, взаимосвязи издержек и выручки. Рассматриваются разные варианты цен, их влияние на объем сбыта, необходимый для преодоления уровня безубыточности и получения целевой прибыли (тестирование цен на прибыльность)
Ц = (совокупные затраты + планируемая прибыль)/объем выпуска
Такие расчеты проводятся для различных объемов выпуска и выбирается лучшее соотношение. Главный недостаток: объем производства зависит от цены, некорректно использовать его для ее расчета.
4) Метод рентабельности инвестиций (Return on Investment Pricing).
Ц = штучные полные издержки + % за кредит
Метод основан на том, что проект должен обеспечивать рентабельность не ниже стоимости заемных средств.
Затратный метод применяется при определении нижнего порога возможной цены: а) цена целевая (достаточная)= полные штучные затраты + прибыль (прибыль = рентабельность * инвестированный капитал/объем продукта);
б) цена техническая (долгосрочная)= полные штучные затраты, т.е. прямые издержки + постоянные/объем товара (соответствует точке без убыточности: товар не приносит прибыль, но предприятие может долго продолжать производство);
в) цена предельная (краткосрочная)= переменные штучные затраты, покрывает только прямые затраты, при дальнейшем снижении цены производство прекращается, если нет ассортиментных или финансовых препятствий.
Расчет нижних границ необходим при принятии решения об остановке производства, о приеме добавочных заказов. Например, для фирмы с неполной загрузкой приемлемы заказы по цене, покрывающей хотя бы какую-то часть постоянных затрат. Совместные покупки, стратегия последовательного снижения цен или сохранение необходимого покупателю ассортимента также делают оправданными цены, лежащие ниже границы.
Методы, ориентированные на спрос и оценку конкурентной ситуации, известны также как методы рыночных оценок ( Pricing based on Market Consideration).
Методы, ориентированные на спрос
Метод оценки реакции покупателей: продавец выясняет цену, по которой покупатель готов приобрести товар.1) Определение цены на основании опроса представительной выборки потребителей. Этот метод иногда применяется вслед за другими методами с целью уточнения или если ценообразование на их основе потерпело неудач. Недостаток: точность результатов опроса искажается отсутствием естественной коммерческой среды (кампании по стимулированию сбыта, влияния конъюнктуры и т.п.) и момента покупки как факта (ответы ни к чему не обязывают).
Основные задачи опросов:
а) выявить представление о правильной цене и «вилке приемлемости цен» для большого числа потребителей. По возможности определяется наличие в приемлемой области стандартной цены - цены, воспринимаемой большинством потребителей, одинаковой для всех взаимозаменяемых продуктов (« evoked set»), в непосредственной близости от которой изменения цен не воспринимаются.
б) выявить реакцию на изменение цен (эластичность) по вопросам о возможности покупки по разным ценам.
в) выявить возможность и необходимость дифференцирования цен в соответствии с объективными и субъективными затратами на покупку, платежеспособными, демографическими, психологическими и другими особенностями покупателей.
2) Метод аукциона
Используется при назначении цен на уникальные, престижные товары, позволяет концентрировать спрос в одном месте, включать в цену элемент азарта, затраты на проведение аукциона и прибыль организаторов.
Варианты метода определяются типом аукциона (публичных торгов):
а) метод ценообразования «на повышение» (товар продают по цене,
наиболее высокой из предложенных покупателями);
б) метод ценообразования «на понижение» («голландская система»
или вейлинговые торги: начальная цена предложения наивысшая);
в) метод «запечатанного конверта», при этом отсутствует возможность сравнения с запросами других покупателей.
3) Метод эксперимента, пробных продаж
Цена устанавливается путем перебора разных вариантов цен на основе наблюдения за реакцией потребителей, например, на небольшие изменения установленных цен и оптимизации сочетания "выручка-объем продаж". Применению метода предшествует определение приемлемых границ цены.
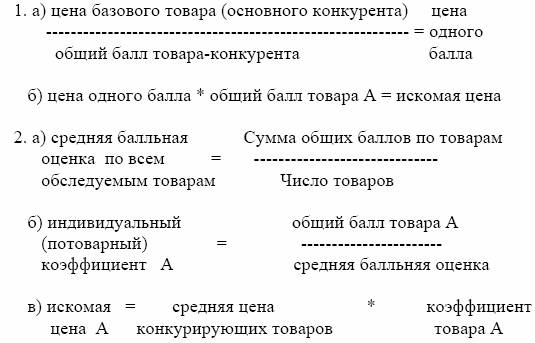
4) Параметрический метод основан на сравнении экспертных балльных оценок, данных основным параметрам нового (А) и базового (Б) то вара (или нескольких конкурирующих товаров).
Известно: экспертные оценки основных свойств обследуемых товаров (например, по 10-балльной шкале) и оценки важности этих свойств (для удобства 1,0 распределяют между всеми атрибутами). Для каждого товара определяется общий балл, т.е. сумма балльных оценок, взвешенных по их важности (оценки свойств умножаются на оценки важности и суммируются).
Далее может использоваться один из вариантов продолжения расчета:
Методы, ориентированные на конкурентов
>Эти методы применяются в обостренной конкурентной среде и в случае, если ценообразование на основе других методов потерпело неудачу: цена изменяется до цены конкурентов или среднеотраслевой (при недостаточном или превышающем мощности спросе). Цены в целом ориентированы на повышение конкурентоспособности товара, а не на удовлетворение потребности предприятия в финансовых ресурсах для покрытия затрат.1) Метод мониторинга конкурентных цен - цена устанавливается и далее держится на уровне цен основного конкурента. Поскольку конкуренция - динамический процесс, то настоящая проблема ценоообразования не в установлении окончательной цены, а в выработке оптимальной стратегии цен.
2) Метод конкурса
Конкурс - вынужденная ценовая конкуренция продавцов. Цель конкурса - концентрация предложения, обозреваемость рынка, сбивание цен для устроителей (заказчиков).
Если предприятие выходит на конкурентный рынок с уже имеющимся на нем товаром при отсутствии ценового сговора конкурентов (цена реализации этого товара соответствует цене спроса, а не навязана рынку), применение методов, ориентированных на спрос и конкурентов, дадут близкие результаты. Выбор конкретного метода будет зависеть от финансовых возможностей, стратегических планов и т.д.
МЕТОДЫ-МИКС (синтетические)
1) Агрегатный метод определяет цену товара, состоящего из отдельных деталей (например, люстра) или законченных изделий (мебельный гарнитур), как сумму цен этих составляющих. Если несколько товаров имеют общий агрегат (тостер - ростер, миксер - кофемолка), то цена может определяться как сумма цены этого блока и надбавок (скидок) за наличие (отсутствие) отдельных элементов.2) Обратная калькуляция.
Формула: продажная цена (определенная на основе потребительских или конкурентных методов) - скидка (необходимая фирме прибыль) = затраты. Служит для контроля реальной или планируемой продажной цены с позиции допустимости затрат.
3) Калькуляционное выравнивание основано на перераспределении расходов между товарами в случае, если цена, покрывающая затраты, не принята рынком или цена спроса не покрывает затрат. Конкретное решение зависит от того, за какими границами и на какой срок оказались реальные цены.
Значение каждого продукта в программе неодинаково, поэтому высокие доходы от одних часто компенсируют низкие результаты других. Вынужденное снижение цен на некоторые товары продуктового портфеля фирмы не позволит при запланированном объеме выпуска достигнуть желаемой прибыли. С этой целью предприятие поднимает цену «ходового» товара.
По товарам, не принятым рынком:
а) Плановый сбыт * Реальная цена = Реализуемая выручка
б) Реализуемая выручка - Плановая выручка = Недопокрытие по «ходовому» товару:
а) Плановая выручка + Недопокрытие по «неходовым» товарам = Требуемая выручка
б) Требуемая выручка : Плановый объем выпуска = Цена продажи