Прибыль
Прибыль является обобщающим показателем хозяйственной деятельности предприятий. Она представляет собой превышение доходов(объекта реализации) предприятия от произведенных и реализованных товаров и услуг над затратами на их производство и реализацию в денежном выражении. Владельцы предприятий заинтересованы в увеличении своего состояния путем получения возможно большей величины прибыли независимо от сферы применения инвестированного капитала. В этом смысле прибыль может рассматриваться как исходный пункт теории поведения предпринимателей в рыночном хозяйстве. В реальной жизни предприятия могут ставить перед собой несколько целей, определяя их приоритеты. Так, может ставиться задача увеличения рыночной цены акций по отношению к их номинальной стоимости, удержания определенной доли рынка и продаж при условии получения удовлетворительной величины прибыли и др. Однако при любых целях и приоритетах получение прибыли в явной или неявной форме является непременным условием деятельности предприятий, а стремление к максимизации прибыли позволяет обосновать мотивы и принципы принятия решений владельцами предприятий.
Существуют различные подходы к объяснению экономической природы и источников образования прибыли. С позиций широко-распространенной и использованной в данном разделе теории факторов производства прибыль представляет собой вознаграждение владельцам за предоставленные факторы производства — землю, капитал и предпринимательскую деятельность. В некоторых подходах прибыль связывается с вознаграждением за предпринимательскую деятельность, внедрение более совершенных техники, технологии и организации производства, платой за риск и др. С позиций теории стоимости новая стоимость создается трудом наемных работников, и затем одна ее часть в форме заработной платы образует доход создавших ее работников, а другая отчуждается в виде прибыли собственникам средств производства. С позиций теории стоимости механизм спроса и предложения и условия образования и распределения прибыли в рыночной экономике могут рассматриваться как проявления более глубоких закономерностей, связанных с законом стоимости, и являются составной частью механизма его действия. В этом плане факторный подход и подход с позиций теории стоимости дают различную трактовку одним и тем же экономическим процессам, что, однако, позволяет, использовать разработанный экономической наукой и накопленный хозяйственной практикой опыт инструментального анализа и прогнозирования экономического развития предприятий и экономики в целом.
Различают бухгалтерскую (фактическую) и экономическую прибыль. Под бухгалтерской прибылью понимают прибыль от всех видов деятельности предприятия, отражаемую в бухгалтерских отчетах и балансах. Бухгалтерская прибыль представляет собой разность между выручкой от продажи товаров и услуг и издержками, включая амортизацию. Определение бухгалтерской прибыли базируется на данных бухгалтерского учета, изначально предназначенного для контроля фактических поступлений и платежей денежных средств и движения ресурсов в стоимостной оценке.
При рассмотрении экономической прибыли во главу угла ставится более широкое понятие альтернативной стоимости использования ресурсов — экономических издержек. Исходным является тезис, согласно которому альтернативная стоимость ресурса равна сумме, которую можно получить при наиболее выгодном использовании данного ресурса, а не сумма, фактически уплаченная за данный ресурс, отраженная в отчете. Соответственно экономическая прибыль определяется как разность между выручкой (доходом) и экономическими издержками. Экономическая прибыль является критерием оценки деятельности предприятий и основой для принятия решений о продолжении, закрытии или реорганизации производства.
Экономическая прибыль. Величина прибыли определяется соотношением дохода и издержек. Поскольку экономическая прибыль — это разность между доходом и издержками, рассмотрим эти понятия в их взаимосвязи.
Доход определяется количеством произведенной и реализованной продукции и ценой единицы продукции. Различают валовой (совокупный), средний и предельный доход. Под валовым доходом понимают общий объем выручки предприятия за реализованные товары и услуги. Он определяется умножением количества товаров (услуг) на их цену. Средний доход — это доход на одну единицу реализованного товара или услуги. Под предельным (приростным) доходом понимается прирост совокупного дохода предприятия в результате увеличения выпуска продукции на одну единицу. Для фирм, функционирующих на конкурентном рынке, предельный доход равен рыночной цене реализуемого товара.
Издержки. Под издержками понимают денежное выражение экономических ресурсов, использованных при производстве товаров и услуг. Для максимизации прибыли предприятия выбирают используемые ресурсы исходя из принципа минимизации расходов на их приобретение в количестве, необходимом для производства определенного объема продукции.
Существуют два подхода к определению издержек. Определение бухгалтерской прибыли основано на фиксации расходов и принципах их отражения в бухгалтерских отчетах и балансах. С этих позиций к издержкам относятся фактические затраты на израсходованные ресурсы (на заработную плату, сырье, материалы, энергоресурсы, плата за аренду и т. п.) и амортизационные отчисления. Другой подход используется при определении экономической прибыли. Он основан на оценке экономического положения, альтернативных вариантов использования вложенных средств и перспектив развития предприятия. Исходным принципом является понимание издержек как совокупной стоимости других благ, которые возможно было приобрести при максимально выгодном использовании имеющихся ресурсов. При этом существенное внимание уделяется так называемым вмененным издержкам, т. е. издержкам, связанным с неиспользованными возможностями применения ресурсов, которыми располагает предприятие. Так, на основе бухгалтерских данных могут быть определены затраты на выпуск какой-либо продукции, а при экономическом подходе могут быть определены и сопоставлены с рыночной ценой затраты на выпуск иной продукции на тех же производственных мощностях. С позиций определения текущих фактических затрат на производство и калькулирования себестоимости единицы продукции важна величина относимой на затраты амортизации, тогда как с позиций эффективности использования всех вложенных средств и при оценке доходов на капитал важно учитывать все средства, вложенные в основной капитал. При этом рассматриваются как явные, так и неявные ресурсы. Под явными понимаются издержки в виде прямых платежей за ресурсы. Под неявными — издержки, связанные, например, со способом использования капитала владельца. Так, если бы владелец капитала при инвестировании средств не в данное, а в другое производство получил большую прибыль, то эта дополнительная прибыль может рассматриваться как неявные издержки. В бухгалтерских отчетах, как правило, не учитывается альтернативная стоимость времени владельца, занимающегося делами предприятия, и альтернативная стоимость собственного капитала владельца. Бухгалтерия учитывает лишь стоимость (проценты) заемного капитала. При анализе экономической прибыли может рассматриваться разница между балансовой и рыночной стоимостью активов предприятия, а также такие нематериальные активы, как квалификация работников, репутация предприятия и ряд других факторов, многие из которых с трудом поддаются количественному измерению.
Бухгалтерские издержки, скорректированные на альтернативные издержки, составляют общие экономические издержки предприятий. Альтернативные издержки не отражаются в бухгалтерских отчетах, величина общих экономических издержек превышает бухгалтерские , издержки, а поскольку бухгалтерская и экономическая прибыль получаются вычитанием из дохода соответственно бухгалтерских и экономических издержек, бухгалтерская прибыль превышает экономическую на величину не включенных в отчет альтернативных издержек.
Различают отрицательную, нулевую и положительную экономическую прибыль. В случае отрицательной экономической прибыли общие экономические издержки превышают доход, что свидетельствует о нерациональном использовании ресурсов и является сигналом о целесообразности закрытия предприятия и необходимости поиска более выгодного применения имеющихся ресурсов. Нулевая экономическая прибыль означает, что при других альтернативных способах использования вложенных средств прибыль будет такая же, как и при существующем производстве, что можно считать вполне нормальной экономической ситуацией. Наличие нулевой экономической прибыли означает, что предприятие получает нормальную прибыль и может продолжать свою деятельность. Если нормальную прибыль получают предприятия отрасли, нет особого стимула для появления в ней новых конкурентов. Наиболее предпочтительным вариантом является получение положительной экономической прибыли. Если предприятие имеет превышающую ноль положительную экономическую прибыль, это означает, что при всех других альтернативных вариантах использования капитала ее прибыль была бы меньше получаемой, или, иначе говоря, ресурсы используются наилучшим образом.
Переменные и постоянные издержки. Переменные издержки зависят от объема выпуска продукции. К ним относятся сдельная заработная плата, затраты на сырье и т.п. К постоянным относятся издержки, которые не зависят от объема выпуска продукции: расходы по содержанию зданий и сооружений, административного персонала и др. Вместе они составляют общие, или валовые, издержки. Издержки в расчете на единицу продукции образуют так называемые средние издержки — соответственно общие, переменные и постоянные. Если общий объем постоянных издержек при изменении объема производства не ' меняется, то общие средние издержки в расчете на единицу продукции увеличиваются при сокращении производства и уменьшаются при его возрастании. Средние переменные издержки, определяемые делением общего объема переменных издержек на количество произведенной продукции, зависят от объема производства в том смысле, что являются минимальными при оптимальном для предприятия объеме производства и имеют большое значение в анализе экономического состояния предприятий. Средние общие издержки в сравнении с ценой характеризуют прибыльность производства.
Экономическое положение предприятий зависит от соотношения между средними издержками и ценой. На коротких отрезках времени возможны следующие основные варианты.
Средние переменные издержки и рыночная цена равны. При этом средние общие издержки, включающие также постоянные, будут выше цены, и фирма несет убытки. Тем не менее предприятия могут некоторое время работать с убытком и не закрывать производство в расчете на ожидаемое повышение цен или снижение издержек. При этом учитывается, что в случае прекращения производства предприятие будет получать убытки, равные постоянным издержкам.
Рыночная цена и соответственно предельный доход равны средним общим издержкам. В этом случае предприятие получает нормальную (нулевую) экономическую прибыль и может продолжать функционировать.
Рыночная цена превышает общие средние издержки. В этом случае предприятия будут получать положительную экономическую прибыль — сверхприбыль.
Рыночные цены ниже средних переменных издержек. В этих условиях предприятие не покрывает даже своих текущих расходов, и производство лучше прекратить.
Средние совокупные издержки могут быть рассчитаны по данным бухгалтерской отчетности с корректировкой бухгалтерских издержек на альтернативные.
В течение длительных периодов времени возникает и реализуется возможность замены всех факторов производства с учетом достижений научно-технического прогресса. При этом решается задача выбора факторов производства в таком сочетании, которое обеспечивает определенный объем производства с минимальными затратами. Выбор факторов производства зависит от рыночных цен на них, от возможностей и пределов замены одного фактора другим. Изменение всех факторов производства означает, что меняются как переменные, так и постоянные издержки, т. е. все издержки являются переменными, а средние переменные издержки равняются средним общим издержкам. Минимизация издержек и соответственно максимизация прибыли достигается при условии, если издержки на выпуск дополнительной единицы продукции являются одинаковыми независимо от того, какой фактор производства дополнительно привлекается. Если в длительном периоде предприятия отрасли получают положительную экономическую прибыль, это привлекает дополнительные капиталы, если отрицательную экономическую прибыль — будет происходить отток капитала. В результате переливов капитала рыночная цена товара тяготеет к средним издержкам средних предприятий.
Максимизация прибыли. Предприятия получают прибыль при условии, если величина дохода превышает издержки. Получение прибыли является непременным условием производства. Однако более предпочтительным для владельцев предприятий является максимизация экономической прибыли, т. е. получение максимальной разницы между доходом и издержками. В этой связи наряду с разграничением переменных и постоянных издержек существенное значение для понимания экономического положения предприятий имеет понятие предельных издержек. Под предельными (приростными) издержками понимают увеличение общего объема затрат в результате увеличения выпуска продукции на одну единицу, или, иначе говоря, дополнительные общие издержки на производство единицы дополнительной продукции. Величина предельных издержек определяется динамикой переменных издержек.
При конкурентном производстве уровень цен не. зависит от объема производства конкретного предприятия и может рассматриваться в качестве заданной величины. Кроме того, на коротких временных отрезках, в течение которых величина используемого капитала, технология и используемые факторы производства практически не могут быть изменены, с увеличением объема производства уменьшается предельный доход. Это связано с законом убывающей отдачи, согласно которому при возрастании какого-либо фактора производства (например, численности работников и фиксированных других факторов) на определенной стадии дополнительное увеличение этого фактора ведет к снижению прироста продукта за счет увеличения этого фактора. В результате с увеличением выпуска продукции неизбежно наступает момент, когда предельные издержки становятся равны предельному доходу (выручке), а прирост прибыли оказывается равным нулю. При дальнейшем увеличении производства прирост выручки будет меньше прироста издержек. Таким образом, в момент равенства предельного дохода (выручки) и предельных издержек прибыль оказывается максимальной, что с позиций предельного анализа свидетельствует об оптимальном объеме производства. Обеспечение максимальной прибыли может быть достигнуто за счет выбора оптимального объема выпуска продукции и переменных факторов производства — труда, исходных материалов и топливно-энергетических ресурсов. При этом оптимальным является такой объем производства, при превышении которого прирост затрат на производство дополнительной единицы продукции начинает превышать прирост выручки от ее продажи, или, иначе говоря, предельные издержки предприятия начинают превышать предельный доход. Прибыль предприятия максимальна, когда предельный доход равен предельным издержкам. Это правило обязательно для всех фирм независимо от того, являются ли они идеально конкурентными или нет. Поскольку на конкурентном рынке цена является величиной заданной, а предельный доход равен цене единицы товара, то условием максимизации прибыли является выпуск такого объема продукции, при котором цена равняется предельным издержкам производства. На коротких отрезках времени основной задачей предприятий является определение оптимального объема производства под углом зрения максимизации прибыли. В условиях конкурентного производства предприятие может обеспечить максимальную прибыль путем определения объема производства на уровне, при котором краткосрочные предельные издержки равны цене, до тех пор пока цена больше или равна минимальным средним переменным издержкам.
На длительных отрезках времени, позволяющих обновить капитал, решаются вопросы целесообразности продолжения деятельности на данном рынке и определения условий, позволяющих ее продолжать.
Решения предприятий для долгосрочного периода исходят из стремления долгосрочной максимизации прибыли. Объемы выпуска, способы производства и количество используемых ресурсов принимаются на основе анализа предельных величин, позволяющих определять максимально допустимое увеличение применяемых ресурсов, при котором рост издержек на дополнительные ресурсы меньше размера получаемого от них дополнительного дохода. Для этого величина каждого используемого ресурса должна быть определена так, чтобы размер его предельной доходности был равен затратам на использование дополнительной единицы этого фактора. Например, в отношении капитала сравнивается предельная доходность его использования с издержками на привлечение дополнительной единицы капитала. Спрос на любой ресурс зависит от цены ресурса, его производительности и цены произведенного с его помощью товара. Предприятия привлекают дополнительные ресурсы до того предела, при котором каждая последующая их единица способствует общему приросту дохода.
Применительно к длительным периодам в условиях конкурентного производства максимальная прибыль может быть получена в том случае, если цена равна долговременным предельным издержкам.
Если в какой-либо отрасли спрос и предложение равны и предприятия могут максимизировать прибыль, а экономическая прибыль равна нулю, то в этой отрасли может сложиться ситуация долговременного конкурентного равновесия. Это связано с тем, что при нулевой экономической прибыли в какой-либо отрасли предприниматели других отраслей, имеющие свободные капиталы, не стремятся в нее инвестировать, а работающие в ней фирмы не заинтересованы закрыть производство.
Для владельцев предприятия, однако, предпочтительнее ситуация, когда вложенный ими в дело капитал приносит положительную экономическую прибыль (сверхприбыль). Как правило, положительную экономическую прибыль могут получать предприятия, располагающие технико-экономическими или иными преимуществами по сравнению с другими фирмами. Для достижения успеха предприятия стремятся быть эффективными производителями, т. е. использовать такие способы производства, которые обеспечивают технологическую и экономическую эффективность. Под технологической эффективностью понимается способ производства, при котором объем выпуска продукции при использовании данного количества ресурсов является максимальным. Под экономической эффективностью производства понимают такой способ производства, при котором стоимость используемых для выпуска данного количества продукции ресурсов является минимальной, или, что то же самое, способ производства, позволяющий выпустить максимум продукции при заданном объеме затрат на ресурсы и получить максимальную прибыль.
Максимальный объем выпуска продукции предприятия при заданном наборе ресурсов
Максимальный объем выпуска продукции (У), который предприятие может произвести при любом заданном наборе ресурсов, определяется в виде функции от затрат капитала (К) и труда (L) (производственной функции Кобба-Дугласа):
Y = A ∙ Ka ∙ Lb
где А, а и b — положительные константы.
С помощью этой формулы выбирается технологический процесс с наименьшими издержками, т. е. наиболее экономически эффективный, позволяющий максимизировать прибыль. В случае если труд является дорогим, могут оказаться более выгодными варианты с использованием более совершенных и в большем объеме машин и оборудования, и, наоборот, дешевизна труда создает возможность уменьшения затрат на капитал.
Предельная доходность фактора производства определяется приростом совокупного дохода предприятия от применения дополнительной единицы данного фактора. Так, предельный продукт труда определяется величиной прироста выпуска продукции при использовании дополнительной единицы труда.
Если предприятие использует в качестве факторов производства труд, капитал и землю, то для максимизации прибыли нужно обеспечить следующие условия.
Необходимо оптимизировать число занятых за счет достижения равенства зарплаты (w) и предельной доходности труда. Предельная доходность труда равна произведению предельного продукта труда (MPL) на предельный доход предприятия (MR). Соответственно доходность от собственности на капитал (рентная оценка) капитала равна произведению предельного продукта капитала (МРК) на предельный доход фирмы (MR). Доходность от собственности на землю (рентная оценка земли) равна произведению предельного продукта земли (МРТ) на предельный доход фирмы (MR). Тогда эти зависимости могут быть записаны следующим образом:
w = MRxMPL,
rk = MRxMPK ,
rt = MRxMPT ,
где rk — рентная оценка капитала; tt— рентная оценка земли.
Все три уравнения могут быть приведены к равенству, являющемуся основным для выбора объемов всех факторов:
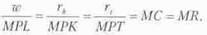
Таким образом, для сведения к минимуму издержек производства отношение издержек использования каждого фактора к величине его предельного продукта должно быть одинаковым для всех факторов и равняться величине предельных издержек предприятия (МС). При этом сама величина предельных издержек равняется предельному доходу предприятия, что нацеливает на максимизацию прибыли или равнозначно минимизации расхода ресурсов.
При этом доходы предприятий — потребителей ресурсов зависят от цен на экономические ресурсы (факторы производства), предоставляемые домашними хозяйствами, и от производительности этих ресурсов. В то же время владельцы капитала предоставляют его в пользование в том случае, если он приносит по крайней мере минимально приемлемую отдачу. Общей задачей выбора и использования факторов производства является повышение эффективности на основе их взаимозамещения и уменьшение общих затрат на единицу продукции. Общей тенденцией современного экономического развития является связанная с высокими технологиями и информатизацией структурная перестройка, переход от трудоемких и капиталоемких технологий к ресурсосберегающим.
Предприятия могут получать дополнительную прибыль в результате выгодного территориального расположения или использования особо благоприятных редко встречающихся факторов производства, что особенно характерно для сельскохозяйственных, горнодобывающих и других предприятий, использующих природные ресурсы. Разница между ценой, которую фирмы готовы заплатить за право использования этого благоприятного фактора, и ценой обычного фактора данного вида образует экономическую ренту.
Получаемая ими сверхприбыль, т. е. прибыль, превышающая конкурентную, привлекает в эту отрасль новые капиталы. В условиях долговременного равновесия экономическая прибыль стремится к нулю. Отсутствие экономической прибыли не означает, что владельцы предприятия не получают фактической прибыли от вложенных средств. Такая ситуация свидетельствует о конкурентности производства. Экономическая прибыль может быть меньше определенной по бухгалтерскому балансу, так как в балансе не учитываются не включаемые в затраты собственные издержки и упущенные возможности.
В случае если производство монополизировано, условия формирования максимальной прибыли по сравнению с конкурентным производством видоизменяются. Это вытекает из следующего обстоятельства. Если для конкурентного производства цена является величиной данной, и фирма не в состоянии ее изменить, то монополист устанавливает цену таким образом, чтобы она превышала уровень предельных издержек, при обеспечении соответствия спроса и предложения. Особенности установления цен при монополизации производства позволяют, таким образом, устанавливать монопольные цены, превышающие уровень цен конкурентного производства, и получать монопольную прибыль. Извлечение монопольной прибыли приводит к социальным потерям, связанным с переплатой населения за товары и услуги, произведенные в монополизированной отрасли, и ограничивает тенденцию к повышению эффективности производства.
Балансовая прибыль и ее распределение
Конечным финансовым результатом деятельности предприятий является прибыль (или убыток). Прибыль является одним из основных источников финансовых ресурсов предприятий, она создает финансовую основу для поддержания и расширения производства, решения социальных задач и выполнения обязательств перед бюджетом, банками и другими предприятиями. При рассмотрении прибыли необходимо учитывать, что во многих случаях предприятия наряду с основной осуществляют и финансовую деятельность, а также имеют внереализационные доходы и расходы. Соответственно, в качестве источника образования балансовой прибыли (убытков) выступает прибыль (убытки) от реализации продукции и услуг, от финансовой деятельности и прочих внереализационных доходов и расходов.Показатели формирования прибыли предприятий могут быть представлены следующим образом.
|
Прибыль (убыток) отчетного периода (балансовая прибыль) |
|
|
В том числе: |
|
|
прибыль (убыток) от реализации |
|
|
прибыль (убыток) от финансовой деятельности |
|
|
результат от прочих внереализационных доходов и расходов |
|
Прибыль от реализации товаров (работ, услуг) представляет собой разность между выручкой от реализации товаров (работ, услуг) (без НДС, акцизов и т. п.) и суммой производственной себестоимости и коммерческих (по сбыту продукции) и управленческих расходов. Она характеризует эффективность основной деятельности. Прибыль (убыток) от финансовой деятельности определяется как алгебраическая сумма процентов полученных и уплаченных и доходов от участия в других организациях. Она включает результаты (прибыль или убыток) от финансового участия в деятельности других субъектов хозяйствования: дивиденды по акциям, проценты по облигациям, доходы от сдачи в аренду имущества, сумму переоценки материальных запасов и готовой продукции, валюты и т. п. Результат от прочих внереализационных доходов и расходов отражает поступления от реализации излишних основных фондов и нематериальных активов.
Распределение прибыли характеризует направления ее использования: на выплату налогов, дивидендов, в резервный фонд, на цели накопления. Схематично оно представлено в следующем виде.
|
Прибыль (убыток) отчетного периода |
|
|
Облагаемая налогом прибыль |
|
|
Налоги на прибыль |
|
|
Чистая прибыль, остающаяся в распоряжении предприятий |
|
|
Дивиденды |
|
|
Отвлеченные средства (из прибыли) |
|
|
Нераспределенная прибыль (убыток) |
|
Сумма налогооблагаемой прибыли рассчитывается в целях определения величины налоговых отчислений от прибыли в бюджет. Размер ее принимается по данным налоговой инспекции. Налогооблагаемая прибыль по основной деятельности определяется путем вычитания из балансовой прибыли: отчислений в резервный и другие аналогичные фонды; доходов от ценных бумаг и долевого участия в других предприятиях; прибыли от страховой деятельности; доходов от казино, видеосалонов и т.п.; курсовой разницы от изменения курса рубля; прибыли от производства и реализации сельскохозяйственной и охотохозяйственной продукции и ряда других корректировок.
Отдельные виды финансовой деятельности облагаются налогами по иным ставкам, чем прибыль основного производства. Соответственно, по ним также определяются суммы, подлежащие налогообложению.
Основные платежи в бюджет. Основными платежами в бюджет являются: налог на прибыль (доход), плата за право пользования недрами и за выбросы (сбросы) загрязняющих веществ в окружающую среду, земельный налог (плата за землю), НДС, акцизы, импортные и экспортные таможенные пошлины, рентные платежи, налог на имущество (основные средства, нематериальные активы и др.). Некоторые виды платежей в бюджет могут включаться -в издержки производства.
Чистая прибыль — это прибыль, остающаяся в распоряжении предприятий после расчетов с бюджетом по налогам и иным обязательным платежам в бюджет. Она образуется как разность между балансовой прибылью и налогами и другими обязательными платежами, выплачиваемыми в бюджет из прибыли. Чистая прибыль используется на цели потребления (выплату дивидендов и т. п.), развития производства и для образования резервных фондов. Распределение чистой прибыли производится в следующем порядке:
|
Чистая прибыль — всего |
|
|
В том числе: | |
|
на финансирование долгосрочных инвестиций и финансовых вложений | |
|
доходы по акциям и вкладам в имущество организации |
|
|
денежные выплаты и поощрения, не связанные с производством продукции, выполнением работ, оказанием услуг |
|
Основными направлениями использования чистой прибыли являются: долгосрочные инвестиции и финансовые вложения, доходы по акциям и вкладам в имущество.
Долгосрочные инвестиционные расходы и финансовые вложения — это затраты на приобретение нового имущества, включая строительство и покупку оборудования, пополнение оборотных средств и другие расходы, связанные с развитием производства. За счет средств, относимых к этой группе расходов, предприятия могут погашать долгосрочные кредиты, платить проценты по ним, приобретать акции или делать иные вложения в имущество других субъектов хозяйствования, приобретать облигации и другие ценные бумаги.
Если инвестиции и аналогичные им расходы относятся к накоплению, то выплата доходов по акциям и вкладам в имущество организации — это расходы на потребление. К этой группе расходов относятся также осуществляемые из чистой прибыли расходы на материальное поощрение работников, социальные нужды работников предприятия, расходы по эксплуатации объектов социально-культурного назначения, компенсация работникам предприятий части стоимости питания в столовых и буфетах и т. п.
Разница между чистой прибылью и использованными средствами — налогами на прибыль и отвлеченными средствами представляет собой нераспределенную прибыль.
Оценка величины (качества, достаточности) прибыли может быть произведена с воспроизводственных позиций и с позиций соответствия меняющимся условиям текущей финансовой деятельности.
С воспроизводственных позиций прибыль должна быть достаточной для продолжения и развития производства (возмещения текущих и капитальных затрат). С позиций текущей финансовой деятельности прибыль должна быть достаточной для осуществления платежей, поддержания кредитоспособности и т. д.
В отношении так называемых некорпоративных предприятий, в частности, предприятий, принадлежащих домашним хозяйствам, затруднительно провести разграничение между активами и обязательствами предприятия и активами и обязательствами их владельцев. Соответственно трудно классифицируются отдельные виды доходов. Так, в случае семейного торгового предприятия, владельцы которого одновременно являются его работниками, возникает вопрос, рассматривать доход владельцев как заработную плату или как предпринимательский доход (прибыль). В таких предприятиях члены домашнего хозяйства осуществляют неоплачиваемые работы, а владелец и предприниматель совмещаются в одном лице, в связи с чем доход от трудовой деятельности неотделим от дохода владельца или предпринимателя. Получаемые ими доходы рассматриваются как смешанные доходы. Под смешанными в данном случае понимаются доходы некорпорированных предприятий, которыми владеют домашние хозяйства индивидуально или в партнерстве с другими и в которых владельцы и другие члены их домашних хозяйств могут работать, не получая при этом заработной платы. Доходы владельцев мелких и других некорпорированных предприятий (мелких фермеров, занимающихся частной практикой врачей, адвокатов и т. п.) включают элементы заработной платы, прибыли, ренты и процентного дохода. Многие домохозяйства, кроме того, имеют в собственности акции предприятий, облигации предприятий и государства или вклады в банках и получают доход в виде процентов и дивидендов. Смешанный доход определяется без вычета процентов, ренты и других доходов от использования материальных и финансовых активов, необходимых для производства, независимо от того, принадлежат они предприятию или являются заемными. Тем не менее они должны покрывать все издержки с тем, чтобы сохранить возможность дальнейшего использования всех факторов производства и функционирования предприятия. В этом плане является обоснованным рассмотрение малых предприятий и индивидуальных предпринимателей как самостоятельных категорий налогоплательщиков. Такой подход имеет существенное значение для розничной торговли, предприятий общественного питания, бытового обслуживания, транспортных услуг населению и др. Качество налогов на них существенно зависит от правильности определения базовой доходности соответствующих видов деятельности.